Cinco redes supermercadistas já operam bandeira própria de farmácia
Coop, Líder, D’Avó, Oba Hortifruti e Formosa aparecem com drogaria no portfólio de bandeiras em levantamento do Instituto Retail Think Tank; o segmento cresceu 13% em 2025, acima dos 8,4% de super, hiper e atacarejo
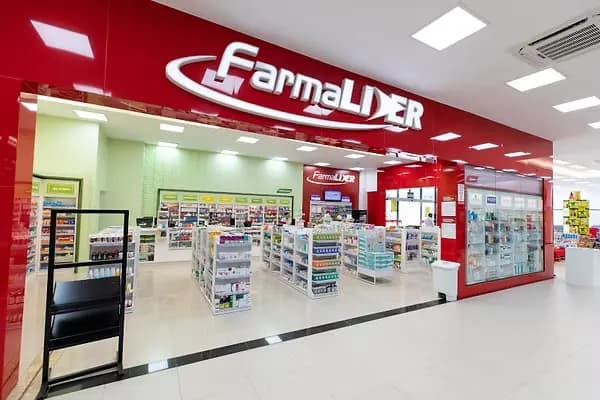
Cinco das maiores redes supermercadistas do país declaram operar bandeira própria de farmácia, segundo o Ranking TOP 300 do Varejo Brasileiro 2026, produzido pelo Instituto Retail Think Tank e lançado em agosto com base nos resultados de 2025. O levantamento abrange as 300 maiores varejistas do país e considera as bandeiras informadas pelas empresas.
Na Coop – Cooperativa de Consumo, de São Paulo, a Farmácia Coop integra o portfólio ao lado do Coop Supermercado. A rede registrou R$ 2,566 bilhões em vendas em 2025 e opera 36 lojas, duas a mais que no ano anterior.
O Líder Supermercados, do Pará, opera a Farmalíder junto com as bandeiras Supermercado Líder, Magazan, Supermercado Nazaré e Home Center Líder. A companhia somou R$ 5,449 bilhões em vendas, alta de 4%, com 32 lojas.
Em São Paulo, o D’Avó Supermercados mantém a D’avo Farma ao lado do supermercado, de um auto posto e da bandeira Poupaki. A rede teve R$ 1,616 bilhão em vendas, crescimento de 17%, e passou de 13 para 14 lojas.
O Oba Hortifruti, que atua em São Paulo, Distrito Federal e Goiás, opera a Oba Farm. A rede somou R$ 3,493 bilhões, alta de 10%, e chegou a 76 lojas, três delas abertas organicamente em 2025.
O Formosa Supermercados, também do Pará, mantém a Farmácia Formosa em um conjunto que inclui ainda Super Formosa, Formosa Mix, Formosa Magazine e Serviços Formosa. A rede registrou R$ 1,745 bilhão em vendas, crescimento de 9%, com cinco lojas.
Por que a categoria cresce
A análise do Instituto Retail Think Tank atribui o desempenho do varejo em 2025 às categorias mais diretamente favorecidas pelo aumento de renda da população, entre elas supermercados e farmácias. Segundo o estudo, a massa de rendimento mensal real domiciliar subiu 7,1% em relação ao ano anterior, chegando a R$ 375 bilhões, movimento que o instituto associa à redução do desemprego, encerrado em 5,1% em 2025 — o menor valor médio da série histórica da Pnad Contínua do IBGE.
O estudo aponta ainda que, após um refluxo em 2021 e 2022, os setores essenciais do varejo ganharam proeminência com a alta dos juros, as restrições de crédito e o endividamento da população, tornando-se cada vez mais determinantes para o desempenho do grupo das 300 maiores.
No caso específico das farmácias, o instituto registra que a RD Saúde, terceira colocada no ranking geral com R$ 47,610 bilhões e crescimento de 13,9%, mantém ritmo intenso de abertura de lojas e vem expandindo sua atuação rumo a uma visão de ecossistema de saúde e bem-estar, o que, segundo a análise, faz a empresa participar de mais ocasiões de consumo.
Pelos dados do IBGE reproduzidos no estudo, a atividade de artigos farmacêuticos, médicos, ortopédicos e de perfumaria teve alta real de 4,5% em 2025, completando nove anos consecutivos de expansão, enquanto o grupo de hiper, supermercados, produtos alimentícios, bebidas e fumo avançou 0,8% em volume, quarto ano seguido de crescimento, em ritmo mais moderado que os 4,6% de 2024.
O que mudou na lei
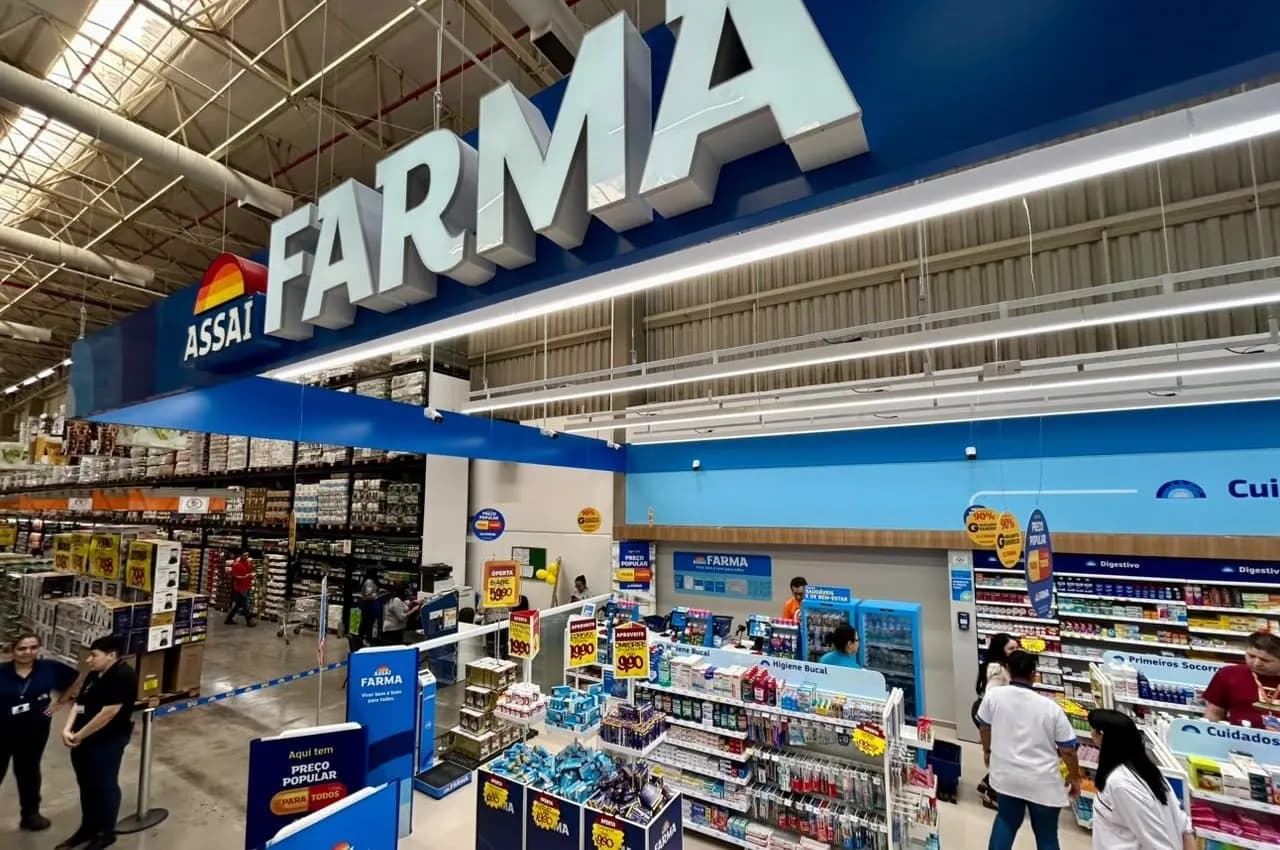
A presença dessas bandeiras aparece em um ano de mudança regulatória. A Lei 15.357, de 20 de março de 2026, alterou a Lei 5.991/1973 e passou a autorizar a instalação de farmácias e drogarias na área de venda de supermercados, desde que em ambiente físico delimitado, segregado e exclusivo para a atividade farmacêutica, independente dos demais setores da loja. A unidade pode operar sob o mesmo CNPJ do supermercado ou por contrato com farmácia licenciada, e é obrigatória a presença de farmacêutico responsável técnico durante todo o horário de funcionamento. A lei veda a oferta de medicamentos em bancadas, estandes ou gôndolas fora do espaço exclusivo. A Diretoria Colegiada da Anvisa aprovou a abertura de processo administrativo para regulamentar o modelo, e a aplicação prática depende dessa norma.
Considerando as 227 empresas do levantamento que divulgaram receita nos dois últimos anos, o segmento de Drogarias e Perfumarias cresceu 13,0% em 2025, acima dos 8,4% de Super, Hiper, Atacarejo e Conveniência e dos 8,6% registrados pelo conjunto das 300 maiores. Em participação, Super, Hiper, Atacarejo e Conveniência responderam por 53,2% das vendas das 300 maiores em 2025, e Drogarias e Perfumarias, por 14,9%.