Mercadoria perdida por quebra ou furto passa a exigir nota fiscal própria em todo o país
Regra vale a partir de 1º de janeiro, com formato de nota definido pelo Confaz e estorno do crédito de ICMS da mercadoria baixada
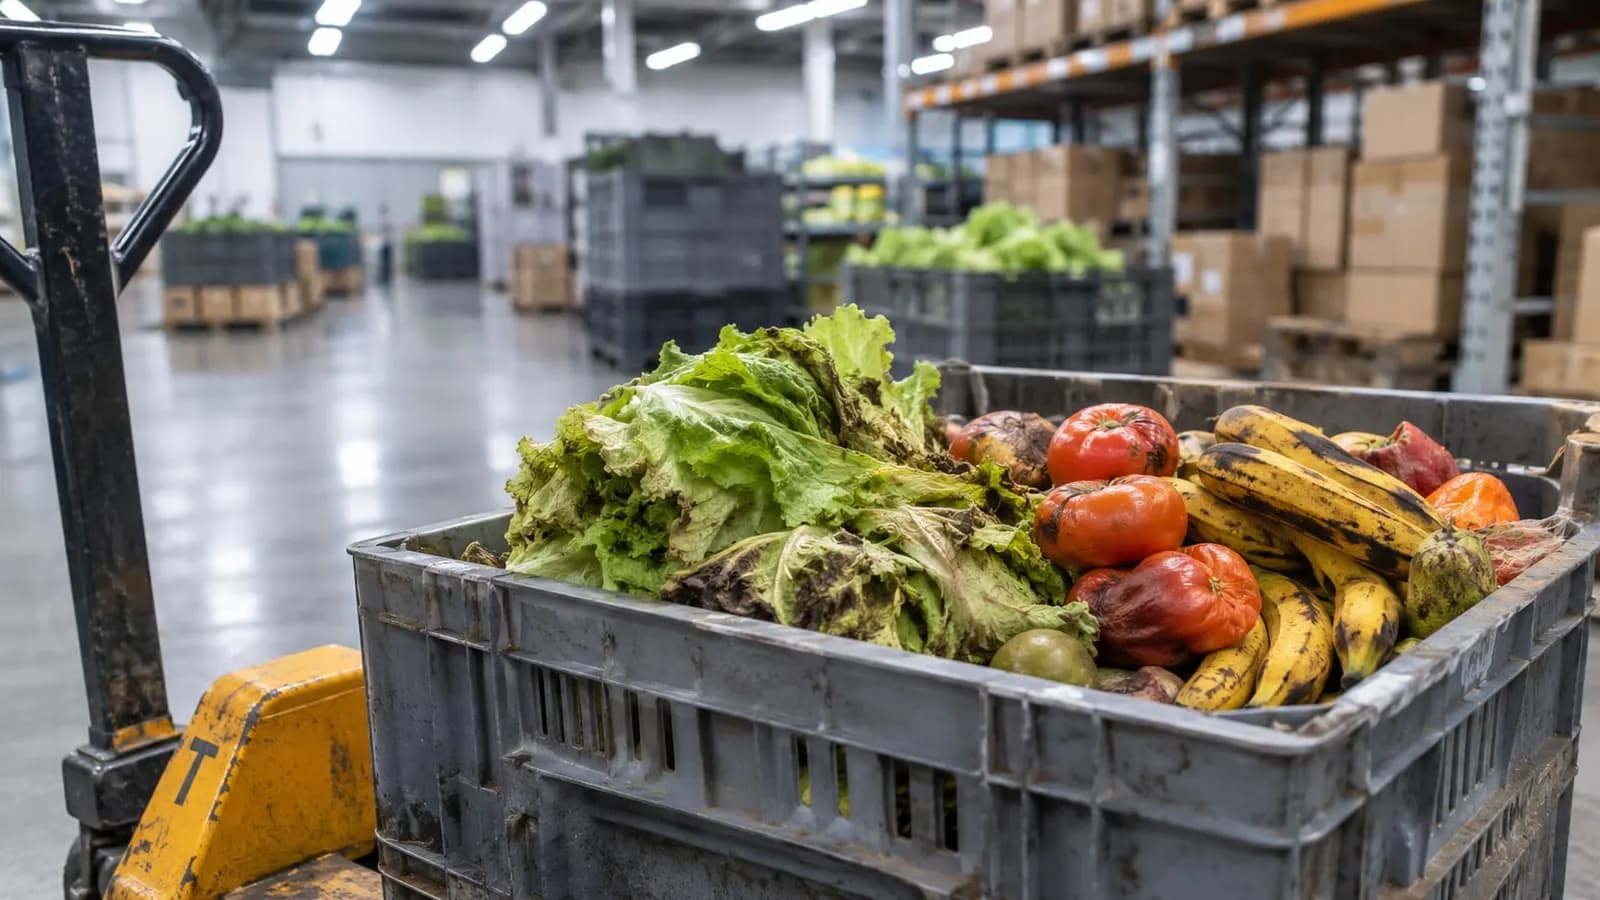
Todo produto descartado por estrago ou perdido para o furto vai precisar de uma nota fiscal específica a partir de 1º de janeiro de 2027. A exigência vale em todo o país e alcança as perdas por extravio, perecimento, deterioração, furto ou roubo — as que o varejo baixa do estoque diariamente, da quebra de perecíveis ao furto de gôndola.
A nota é emitida pela loja para ela mesma, como nota de débito, com o código 07 de perda em estoque, o CFOP 5.927 e a natureza da operação “Baixa de Estoque”. O motivo da baixa tem de constar no campo de informações ao Fisco.
A norma também determina que o crédito de ICMS tomado na compra da mercadoria perdida seja estornado, seguindo as regras de cada estado.
A regra está no Ajuste SINIEF 49/2025, do Conselho Nacional de Política Fazendária (Confaz), órgão que reúne as secretarias estaduais de Fazenda e a Receita Federal. Ela já está em vigor desde agosto, mas a adoção era facultativa — o que muda em janeiro é a obrigatoriedade.
São Paulo confirmou a aplicação na semana passada. Em resposta a uma consulta de contribuinte, publicada em 12 de novembro, a Sefaz-SP concluiu que os procedimentos não conflitam com a legislação paulista e passam a ser obrigatórios no estado na virada do ano, mesmo sem alteração no regulamento do ICMS paulista.
A mesma norma padroniza outras três situações da rotina do varejo: a venda com pagamento antecipado e entrega futura, a correção de valores ou quantidades quando a nota de saída já não pode ser cancelada, e o retorno de mercadoria recusada na entrega.